



Если себестоимость товаров живёт в отдельной таблице и её раз в месяц обновляет один сотрудник, прибыль по SKU в отчёте отстаёт от жизни. Пришла новая партия по другой цене, доставку оплатили позже товара, часть штук ушла на склад площадки. Таблица этого ещё не знает, а маржа уже посчитана.
Автоматизировать расчёт фактической себестоимости SKU значит перестать пересобирать её вручную. Закупка, доставка и движение товара оформляются документами в учётной системе, например в 1С:УНФ, и себестоимость каждой продажи считается из этих документов. Ниже объясняем, что входит в фактическую себестоимость, почему она меняется, как настроить расчёт по шагам и что проверить при закрытии месяца.
Что входит в фактическую себестоимость SKU
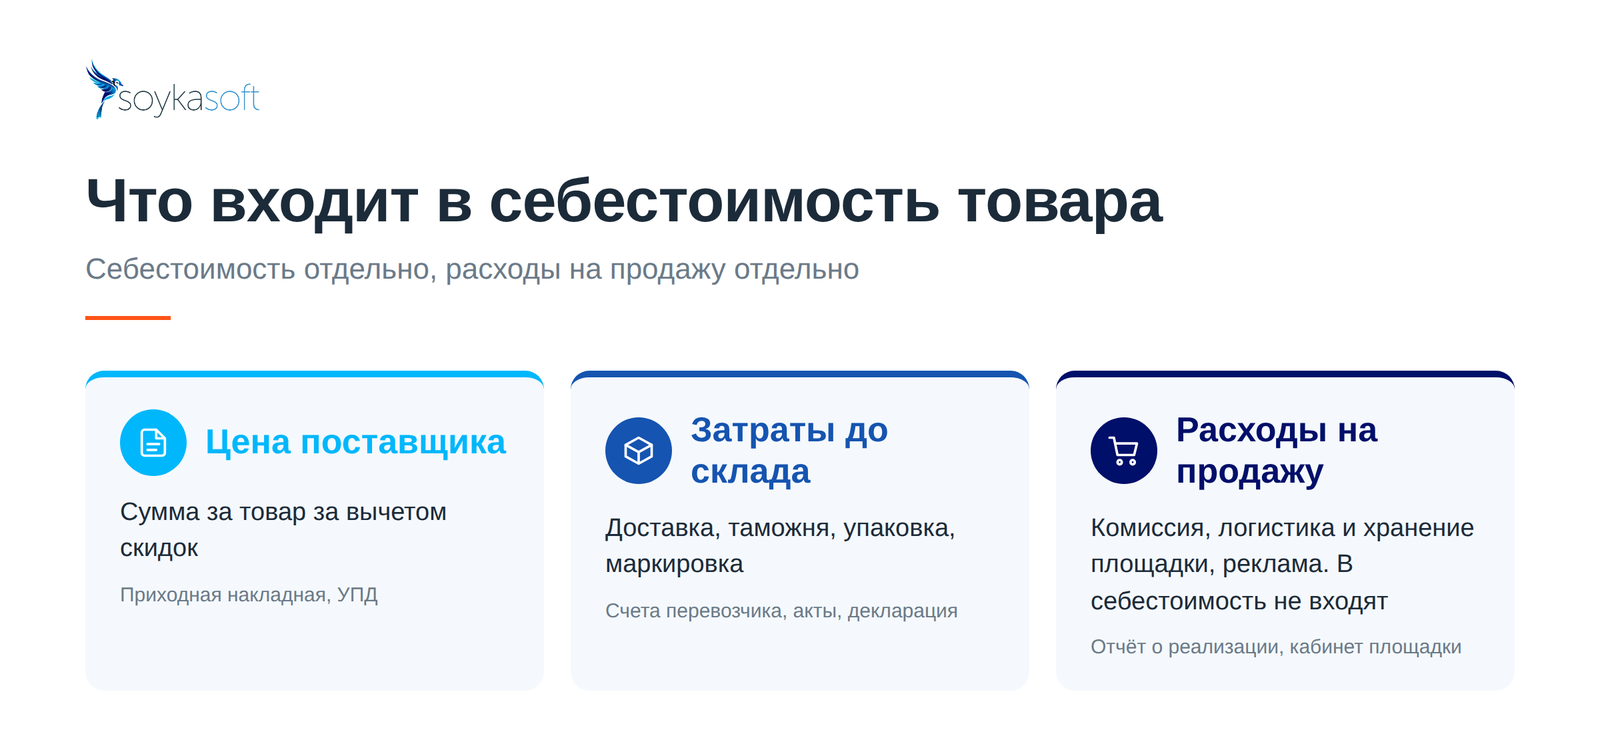
Фактическая себестоимость SKU это всё, что вы заплатили, чтобы единица товара оказалась на вашем складе готовой к продаже. То есть цена поставщика плюс затраты до склада: доставка, таможня, упаковка, маркировка. Комиссия и логистика маркетплейса в себестоимость не входят: это расходы на продажу, их учитывают отдельно в прибыли по товару.
| Затраты | Входит в себестоимость | Где взять данные |
|---|---|---|
| Цена поставщика за вычетом скидок | да | приходная накладная, УПД поставщика |
| Доставка от поставщика до вашего склада | да, по учётной политике | счёт перевозчика, акт услуг |
| Таможенные платежи при импорте | да | декларация на товары, платёжные документы |
| Упаковка, маркировка, подготовка к продаже | да, если выполнены до продажи | акты фулфилмента, накладные на материалы |
| Комиссия, логистика и хранение площадки | нет, это расходы на продажу | отчёт о реализации маркетплейса |
| Реклама | нет, расход периода | кабинет площадки, акты рекламы |
В бухгалтерском учёте затраты на доставку товара до места продажи включают в его фактическую себестоимость по пункту 11 ФСБУ 5/2019. Так это объясняют эксперты БухЭксперт8 в ответе от 2 августа 2022 года. Для управленческого учёта правило задаёте вы, но удобно держать его таким же, чтобы цифры двух учётов можно было сверить.
Что сделать: запишите список затрат, которые входят в себестоимость, и согласуйте его с бухгалтером. Всё, чего нет в списке, будет учитываться как расход периода.
Почему себестоимость одного товара меняется и когда это ошибка
Себестоимость меняется, потому что каждая партия обходится по-своему. Поставщик поднял цену, сменился курс юаня, доставку посчитали по новому тарифу. Если учёт ведут по средней себестоимости, новая партия смешивается с остатком, и цена единицы сдвигается.
Нормальные изменения выглядят так:
- пришла партия по другой цене;
- счёт за доставку провели позже товара, и себестоимость остатка выросла;
- изменился курс валюты, по которому оплачен поставщик.
Признак ошибки другой. Себестоимость резко скачет без новой закупки, становится нулевой или отрицательной, у одного товара на разных площадках разная цена единицы. Чаще всего за этим стоят отрицательные остатки, то есть продажа прошла раньше, чем товар оприходован. Ещё одна причина: один товар заведён несколькими карточками.
Способ, которым программа берёт себестоимость при списании, задаётся в учётной политике. По пункту 36 ФСБУ 5/2019 их три: по себестоимости каждой единицы, по средней себестоимости и ФИФО, то есть по цене первых поступивших партий. Обзор есть в подборке КонсультантПлюс о методах списания. Средняя удобна, когда один и тот же товар закупают партиями регулярно и цена между партиями меняется.
Как автоматизировать расчёт фактической себестоимости: семь шагов
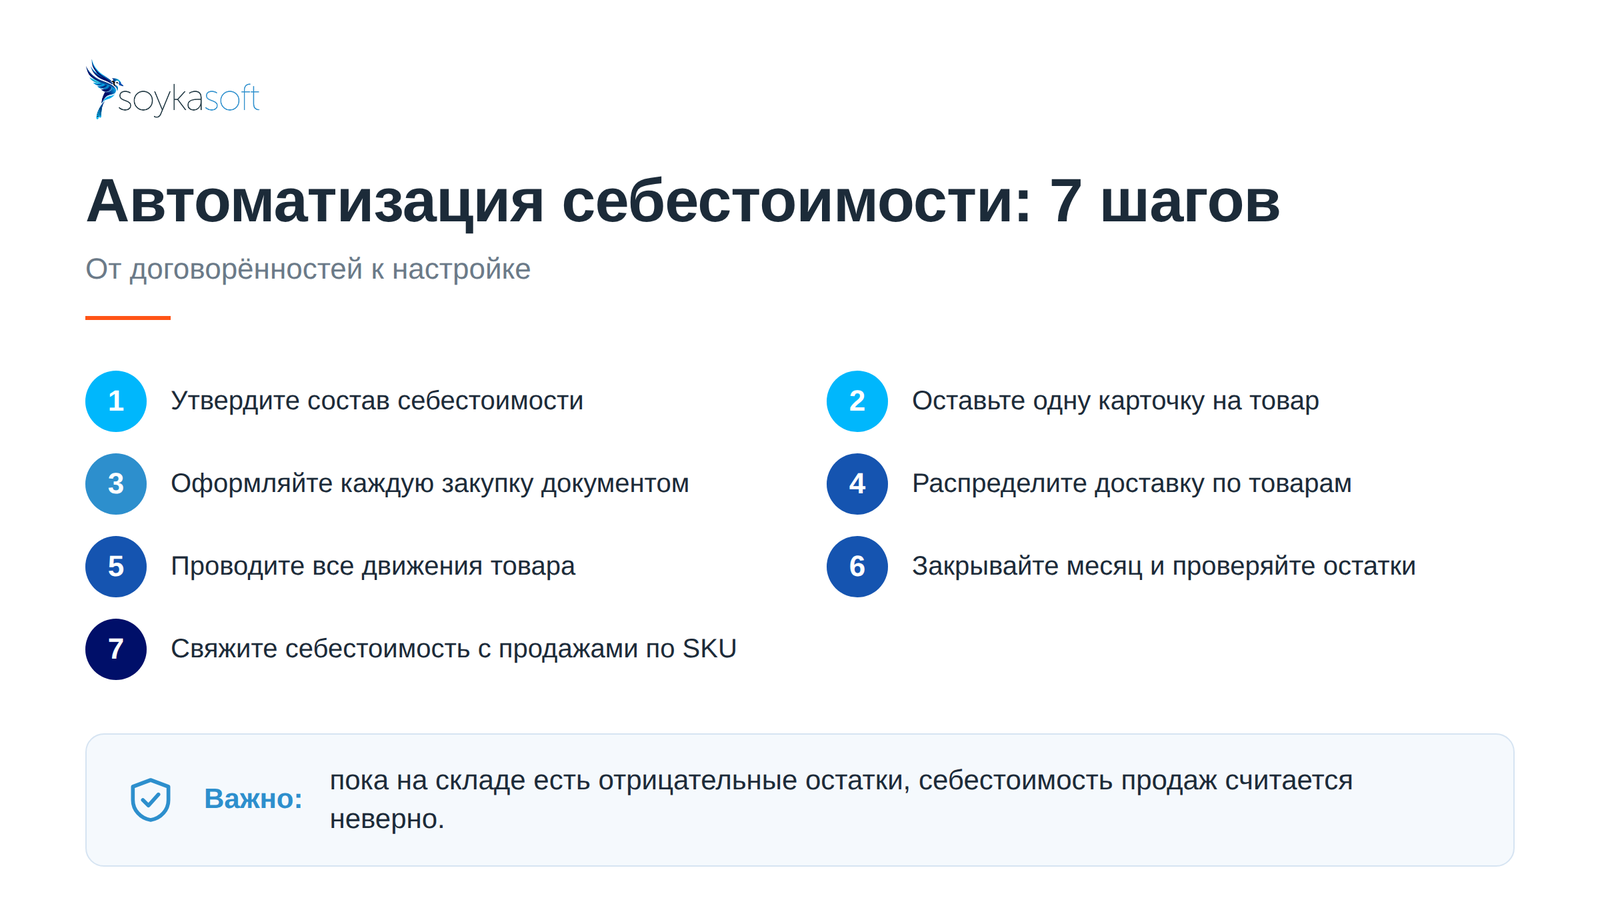
Автоматизация начинается не с программы, а с правил. Программа считает только то, что ей передали документами. Поэтому шаги ниже идут от договорённостей к настройке.
Шаг 1. Утвердите состав себестоимости
Возьмите таблицу из первого раздела и отметьте свои статьи. Решите, как поступать с доставкой, которую платят за всю партию, и с упаковкой, которую делает фулфилмент.
Шаг 2. Наведите порядок в карточках товаров
У каждого товара должна быть одна карточка в 1С, связанная с артикулами всех площадок. Если один и тот же товар заведён дважды, закупка уйдёт в одну карточку, а продажа в другую. Себестоимость продажи тогда будет нулевой, а у второй карточки повиснет остаток.
Шаг 3. Оформляйте каждую закупку документом
Закупщик заводит приходную накладную в день поступления товара, а не в конце месяца. Если закупка в валюте, укажите курс. В облачной системе SoykaSoft, например, можно учитывать курс ЦБ или курс, по которому валюту купили заранее.
Шаг 4. Распределите доставку и другие затраты по товарам
В 1С:УНФ для этого есть два штатных пути. Если услуги пришли от того же поставщика и той же накладной, на вкладке “Услуги” приходной накладной ставят флажок “Включать услуги в себестоимость запасов”, а на вкладке “Товары” нажимают “Распределить услуги”. Если перевозчик другой или счёт пришёл позже, используют документ “Дополнительные расходы”. Порядок описан в инструкции SCLOUD по УНФ от 16 мая 2025 года, проверьте названия в своей версии программы.
Шаг 5. Проводите все движения товара
Передачу на склад площадки, перемещение на FBS, списание брака и комплектацию наборов тоже оформляют документами. Тогда себестоимость едет вместе с товаром и не теряется между складами.
Шаг 6. Закрывайте месяц и проверяйте остатки
Если учёт ведут по средней себестоимости, при закрытии месяца программа уточняет себестоимость продаж за период. Перед этим проверьте отрицательные остатки: пока они есть, себестоимость продаж считается неверно.
Шаг 7. Свяжите себестоимость с продажами по SKU
Последний шаг: загрузить продажи маркетплейсов в ту же систему. Тогда прибыль по товару считается из выручки, себестоимости и расходов площадки, а не из трёх разных таблиц. Как это устроено в обмене с площадками, мы рассказываем на странице про интеграцию маркетплейсов с 1С.
Пример: как доставка за 30 000 ₽ меняет себестоимость двух товаров
Условный пример. Допустим, в октябре вы получили одну партию от поставщика: 500 чехлов по 200 ₽ и 100 наушников по 1 000 ₽. Обе позиции стоят по 100 000 ₽. Доставка всей партии обошлась в 30 000 ₽.
Допущения: других затрат в партии нет, учёт по средней себестоимости, НДС не учитываем. До поставки на складе лежало 300 чехлов по 214 ₽. Долги перед поставщиком, курс валюты и брак не учтены.
| Способ распределения доставки | Доставка на чехлы | Чехол, ₽ за шт. | Доставка на наушники | Наушники, ₽ за шт. |
|---|---|---|---|---|
| По количеству | 25 000 ₽ | 250 | 5 000 ₽ | 1 050 |
| По сумме | 15 000 ₽ | 230 | 15 000 ₽ | 1 150 |
Разница в 20 ₽ на чехле кажется небольшой. Но если чехол продаётся с прибылью 60 ₽, способ распределения меняет её на треть. Какой способ ближе к реальности, зависит от товара. Если наушники в коробках тяжелее и объёмнее чехлов, доставка на них на самом деле дороже, и распределение по количеству её занижает.
Теперь средняя себестоимость. Допустим, выбрали распределение по сумме. На складе 300 чехлов по 214 ₽ и 500 новых по 230 ₽. Средняя: (300 × 214 + 500 × 230) / 800 = 224 ₽. Именно 224 ₽ программа спишет при следующей продаже: на 6 ₽ меньше, чем стоила последняя партия.
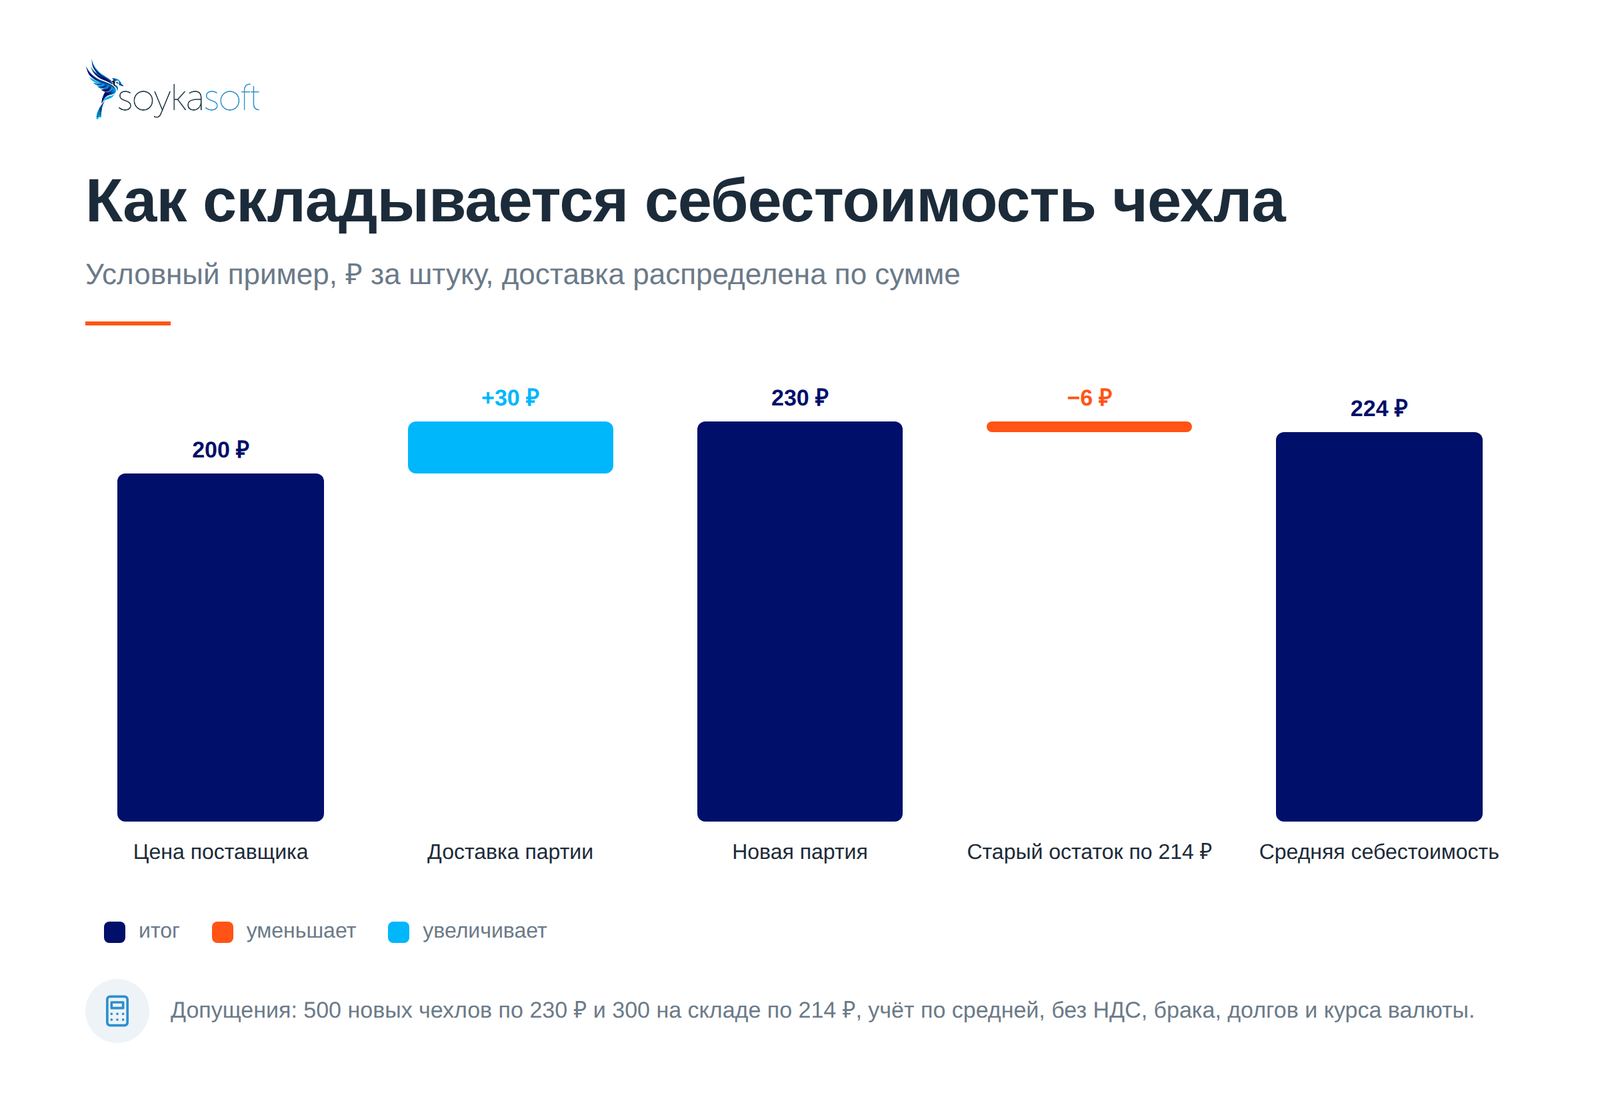
Пример объясняет, почему программа показала такую цифру. Правильный ли способ распределения для вашего ассортимента, решаете вы вместе с бухгалтером. Если товары в партии сильно различаются по весу, попросите подрядчика показать, можно ли распределять доставку точнее: например, разносить счёт перевозчика по группам товаров.
Частые ошибки при расчёте себестоимости
- Брать цену поставщика вместо полной себестоимости. Доставка и упаковка уходят в общие расходы, и маржа каждого товара выглядит выше реальной.
- Проводить счёт за доставку на месяц позже. Себестоимость проданных за этот месяц товаров занижена, а остатков завышена.
- Закрывать глаза на отрицательные остатки. Пока продажа идёт раньше прихода, себестоимость продажи считается неверно.
- Держать отдельную таблицу себестоимости рядом с 1С. Две версии цифр расходятся уже через одну поставку, и спор идёт о том, какая верная.
- Менять способ распределения от партии к партии. Сравнить маржу товара за два месяца становится невозможно.
Если в компании есть финансовый директор, ему стоит закрепить правила в регламенте: что входит в себестоимость, как распределяется доставка, кто и к какому числу проводит закупочные документы.
Что обсудить с подрядчиком
Если вы решили настроить расчёт в 1С, а не вести таблицу, задайте подрядчику на первой встрече несколько вопросов:
- Что вы проверите в нашей базе до оценки: карточки товаров, остатки, способ списания?
- Как будут распределяться доставка и другие затраты по товарам и можно ли это сделать точнее штатных способов?
- Какие документы будут вводить наши сотрудники и что останется вручную?
- Как товары площадок свяжут с карточками в 1С?
- Как мы примем результат? Например, пересчитаем себестоимость за прошлый месяц и сверим её с закупочными документами.
Хороший подрядчик сначала спрашивает, как у вас идут закупки и поставки, и только потом называет цену.
Как с этим помогает SoykaSoft
Компания SoykaSoft оказывает услуги по автоматизации учёта товарного бизнеса на базе 1С:УНФ и 1С:Бухгалтерии. Мы помогаем согласовать состав себестоимости с вашим бухгалтером, настраиваем закупочные документы, распределение дополнительных расходов, обмен с площадками, дорабатываем отчёты, обучаем сотрудников и сопровождаем систему. Объём и стоимость работ согласуем до старта. Вводить закупки и проверять остатки при закрытии месяца продолжит ваша команда.
Отдельно у SoykaSoft есть программный продукт: облачная система учёта для продавцов на маркетплейсах на базе 1С:УНФ. В ней себестоимость считается по средневзвешенной, её можно увеличивать на дополнительные расходы, а при закрытии месяца проверка подсвечивает отрицательные остатки с днём и складом, где они возникли. Себестоимость вместе с комиссией, логистикой, хранением и рекламой видна в фактической юнит-экономике SKU, а общая картина в управленческом учёте на маркетплейсах. Продавец товаров для дома на Wildberries выстроил расчёт по цепочке от продаж к полной себестоимости с дополнительными расходами и увидел товары, у которых маржа была завышена в прежнем расчёте: так выглядит переход к подтверждённой прибыли по SKU.
Себестоимость товаров снова считают в таблице?
Расскажите, как у вас идут закупки и поставки, и мы предложим, как настроить расчёт себестоимости в 1С:УНФ и 1С:Бухгалтерии. Первичная консультация бесплатная, объём и стоимость работ согласуем до старта.
Частые вопросы
Что входит в фактическую себестоимость товара для маркетплейса?
Цена поставщика за вычетом скидок и затраты, чтобы товар оказался на вашем складе готовым к продаже: доставка, таможня, упаковка, маркировка. Комиссия, логистика и хранение площадки в себестоимость не входят. Это расходы на продажу, их учитывают в прибыли по товару отдельно.
Как распределить доставку партии на себестоимость каждого товара?
В 1С:УНФ штатно есть два способа: по количеству и по сумме. По количеству доставка делится поровну на каждую штуку, по сумме пропорционально стоимости товаров. Если товары в партии сильно различаются по весу и объёму, оба способа могут исказить себестоимость, и правило стоит обсудить с бухгалтером и подрядчиком.
Почему в 1С себестоимость продажи нулевая или отрицательная?
Чаще всего товар продан раньше, чем оприходован, и на складе возник отрицательный остаток. Другая частая причина: один товар заведён несколькими карточками, и закупка попала не в ту, из которой списали продажу. Сначала проверьте остатки на дату продажи и связь артикулов площадок с карточками.
Что выбрать для товарного бизнеса: среднюю себестоимость или ФИФО?
Оба способа разрешены пунктом 36 ФСБУ 5/2019. Средняя сглаживает скачки цен между партиями, ФИФО списывает сначала самые старые партии. Способ закрепляют в учётной политике и не меняют без причины, иначе маржу за разные месяцы не сравнить.
Как часто обновлять себестоимость товаров?
При автоматизированном расчёте её не обновляют отдельно: каждая проведённая приходная накладная и каждый документ на доставку меняют себестоимость остатка. Минимум раз в месяц, при закрытии периода, бухгалтер проверяет остатки и пересчитывает среднюю себестоимость.
Нужен ли свой расчёт себестоимости, если площадка показывает расходы по каждому товару?
Да. Кабинет площадки знает свои комиссии и логистику, но не знает, сколько вы заплатили поставщику и перевозчику. Себестоимость приходит из вашей учётной системы, и без неё прибыль по SKU остаётся оценкой.
Главное
- Фактическая себестоимость SKU складывается из цены поставщика и затрат до вашего склада. Комиссии и логистика площадки это расходы на продажу.
- Автоматизировать расчёт значит оформлять закупки, доставку и движения товара документами, а не пересобирать таблицу.
- Себестоимость меняется с каждой партией, это нормально. Нулевая или скачущая без закупки себестоимость говорит об ошибке.
- Способ распределения доставки и способ списания закрепляют в учётной политике вместе с бухгалтером.
- Перед закрытием месяца проверяйте отрицательные остатки и связь товаров площадок с карточками в 1С.
Полезные ссылки SoykaSoft по теме:
Команда SoykaSoft по внедрению и автоматизации учёта на 1С. Опубликовано 22 октября 2026, данные проверены 22 октября 2026. Материал носит информационный характер и не заменяет консультацию бухгалтера. Учётную политику согласуйте со своим бухгалтером.